

別了,牛津
1 年前
歡迎大家訂閱我的 Patreon, Youtube 以及 Facebook
https://www.patreon.com/mrmarket/membership
https://www.youtube.com/@hk_mr_market
https://www.facebook.com/Mr.Market.HK/
每一個訂閱的支持, 是對我最大的鼓勵, 衷心感謝大家!
最近幾年雖然港股市場不好, 保險板塊也普遍不行. 但中國財險表現卻一支獨秀, 2021/22/23/今年至今股價表現分別是: +15.7%,+23.4%,+32.7%,+17.2%. 持續幾年股價都有升幅. 原因是, 中國財險是市場上稀少具有金融消費屬性的的財險細分龍頭. 主要邏輯是需求剛性,行業格局呈馬太效應,利好頭部險企, 而且沒有利差損風險.
中國10年國債收益率持續下行到目前的2.3%,投資人擔心壽險公司有利差損風險, 目前傳統壽險和分紅險的預定利率分別是3%和2.5%,以中國太保爲例, 太保壽險平均負債成本是2.8%, 都高于10年國債收益率.
但是, 中國財險沒有利差損的風險. 首先, 財險是短期險, 一般只有一年期, 財險保單沒有現金價值, 是純粹消費性質. 中國財險的綜合成本率是97%, 意味保費(e.g. 100元)可以完全覆蓋負債成本(e.g. 97元), 而且還有3%的承保利潤.
財險行業2024年展望:
由于2022年車輛出行有限,賠付不高,行業利潤結余情況普遍好于2021年,險企車險業務費用空間相對充足,導致2023年上半年車險市場拼費用搶市場的惡性競爭再擡頭,費用率明顯擡升.2023年9月中下旬,金融監督管理總局下發《加強車險費用管理的通知》,2023年11月,行業頭部8家財險公司制定簽署《車險合規經營自律公約》,行業嚴格執行車險報行合一政策. 加上2023 年下半年“杜 蘇芮”等自然災害影響加劇導致財險行業整體賠付率擡升,中小公司再次出現了承保虧損,需要靠投資收益,但資産端的投資收益承壓使得中小公司經營壓力驟增,也沒能力打價格戰了.隨著監管趨嚴和行業自律約束加強,預計2024年車險市場競爭格局有望進一步優化,頭部險企在定價能力上具備核心優勢,馬太效應凸顯.預計頭部險企車險保費增速高于行業平均水平,市場份額提升, 承保盈利水平有望迎來改善.
中國財險的保費規模持續位居行業第一,龐大的業務體量使得公司固定成本的攤薄效果更爲明顯,經營效益更佳.龐大的客戶數和承保規模助力公司形成了獨有的數據優勢.基于數據優勢,在“大數法則”下公司的定價更爲精准.同時公司也可以通過價費聯動選擇優質客戶, 因此公司的業務結構和業務品質均優于行業.公司具有較強的議價能力,這使得公司的理賠成本和渠道費用率等均明顯低于其他同業.
中國財險2023年全年原保險保費收入5158.07億元, 增長6.3%.其中,汽車保費年增5.3%. 展望2024 財年,管理層預計汽車保費將實現約5% 的增長,主要由新車銷售推動.管理層估計 2023 財年汽車綜合成本率較 2023 年首 9 個月的 97.4% 略有改善.展望 2024 財年,管理層將汽車險綜合成本率指引維持在 97%。非車綜合成本率目標將維持在低于100% 的水平.
投資表現:管理層預計 2023 年第 4 季投資收益率將較第3季改善。
派息政策: 管理階層提出采用可變股利政策以維持穩定的每股派息,也就是在盈利下降的年份提高派息比率,以抵銷淨利潤下降,並在新會計准則下維持穩定的每股股利.
中國財險現價10.88元, PE TTM 8倍, 股息率 TTM 4.82%.


根據持股經驗, 收息股只能考慮國企. 選擇條件是低估值高分紅.
目前市場對內銀的關注點主要有兩個. 第一是地方政府債務, 地方債應該不會違約, 但它會重新計價, 比如以前利率是收6厘, 重新計價後只收3厘, 影響淨息差. 第二關注點是房地產債務, 主要是涉及民企開發商的債務, 因為,這個是會違約的.
3618 涉及地方政府債務佔總資產只有7.6%, 上市內銀行業平均是10.11%. 這方面問題不大.
內銀涉及房地產有兩種貸款. 第一類叫房地产貸款, 這是借給開發商的, 3618 借給開發商(淺藍色部份)的佔比非常低. 第二類叫住房貸款, 在香港稱為按揭貸款, 這是借給買房子的人, 3618 按揭貸款(綠色部份)佔比不算多, 而且通常來說,按揭貸款風險不是很大.


還是那一句, 港股只剩收息功能. 我還發現, 收息股當中, 國企的表現普遍比香港本地股好.
從收入結構來看, 中國船舶租賃(3877)有80%的收入屬於固定收益, 當中, 有50%是金融租賃, 30%是長租期(比如租約是10年)的經營租賃. 剩餘20%是短租的經營租賃.
金融租賃的生意模式大致是這樣, 比如有客戶想買一艘價值1億元的船, 客戶首付30%, 也就是3000萬元, 剩下7000萬元3877會找銀行借貸,比如借貸利率是LIBOR + 1.5%, 3877 會向客戶收取利率LIBOR+2.5%, 3877 賺1%息差, 無論LIBOR 升跌, 3877 都是賺1%息差. 金融租賃的風險是客戶不還錢了, 但由於船的擁有權在3877手上, 而且客戶首付了3成, 只要船的市價不跌超過3成, 3877 承受的風險不大.
經營租賃的生意模式類似投資物業收租. 3877 買船, 然後把船租出去, 賺取租金. 長租期可以保障收入,短租期可以受惠行業週期上行加租. 經營租賃的風險主要是船租不出去. 影響經營租賃利潤率的因素包括租金水準, 船價(船價越低, 折舊成本越低), 市場利率, 3877 的借貸以美元為主, 受美國利率同期影響較大,受惠美國利率見頂下行.
3877的船舶組合, 海上清潔能源裝備船占比35.7%, 集裝箱船占比21%, 液貨船占比19.6%, 散貨船占比13.8%, 特種船占比9.9%.
3877 公司成立的原因是母公司中國船舶工業集團在造船行業低潮時,設立船舶租賃公司(3877),自己給自己製造需求和定單,這造就了3877擁有一批成本較低的船隊. 這是3877 ROA 高達5.4%, ROE 高達18.4%的原因之一.


有朋友問我如何選擇內險股。首先,內險股分開壽險和財險,邏輯是不同的。
這幾年壽險股表現不好,主要擔心利差損的風險。什麼是利差損?舉個例子簡單說明。以中國太保為例,它的壽險保單負債成本是2.8%,目前中國10年國債收益率大約在2.5%,意味壽險的負債成本高於國債收益率,要覆蓋負債成本,就要靠股市了,如果股市沒有回報,甚至虧錢,那就有利差損的風險,那就變成保單賣越多,壽險業務虧越多。
財險情況不同,只要綜合成本率低於100%,意味保費收入可以完全覆蓋保單的負債成本,以中國財險為例,它的綜合成本率是97%左右,意味每賣100元保單,費用加上賠償只需要97元,沒有利差損的問題,因此,保單賣越多,它就賺越多。近幾年中國財險跑贏壽險,核心邏輯就是它沒有利差損的擔憂。
接下來講壽險,基本上是投資端決定股價方向,負債端決定高度。意思是,股市表現好,壽險股的方向是上升,股市表現不好,壽險股的方向是下跌。然後,升多或升少,就看負債端表現。中國太保今年開年跌最多,因為,它壽險負債端表現最好,市場擔心利差損,保單越好賣,虧錢風險越大。但也表示,一旦股市向上,中國太保的表現也會最突出,因此,壽險主要看股市了。
美國12月非農就業人數增加21.6萬,高於預期的17.5萬.不過,實際就業情況並沒有看起來那麼強勁, 原因是美國勞工統計局把11月非農就業人數從19.9萬修正至17.3萬,下修2.6萬人,10月非農就業人數從15萬修正至10.5萬,下修4.5萬人,經過這些修正後,10月和11月的就業人數比之前公佈的數據減少了7.1萬人.
分行業看,商品製造行業增加2.2萬人,其中,建築業增加1.7萬人,而製造業在UAW罷工結束造成11月數據大幅增加後12月大幅回落僅增加6千人,其中,汽車及零部件就業下滑2千人.服務行業增加14.2萬人,其中,醫療與社會服務增長5.9萬人,休閒酒店增加4萬人,兩者合計貢獻了整體就業增長近一半.而運輸倉儲大幅下滑2.3萬,作為就業領先指標的臨時工下滑3.3萬,為連續第11月下降.不過,政府部門仍然保持就業增長,12月增加5.2萬人.
12月失業率維持3.7%,低於預期的3.8%,主要是由於勞動力人口大量流失.12月勞動力人口大幅下降67.6萬,勞動參與率由疫情以來高點62.8%降至62.5%,創去年2月以來最低.
12月平均時薪環比增長0.4%,高於預期的0.3%.同比增速由4%升至4.1%,高於預期的3.9%.但由於平均每週工作時長由34.4降至34.3,因此平均週薪環比僅增長0.1%.
總結,儘管12月非農數據超預期,但前兩個月就業數據均向下修正, 家庭調查顯示就業人數大幅下滑68.3萬,為2020年4月以來最大降幅,勞動參與率大幅回落,因此實際就業情況可能並不如表面看起來強勁. 此外, 美國12月ISM服務業指數從11月份的52.7%下降至50.6,大幅不及預期的52.5.其中, 就業分項指數下降至43.3,從擴張轉為收縮,創2020年7月以來新低,單月暴跌7.4個點,凸顯美國勞動力市場的動能正在減弱.
我自己仍然維持預計美聯儲6月開始降息, 全年降100個點子.

美國11月非農就業人數增加19.9萬,高於預期的18.5萬.分行業看,制造業增加2.8萬人,其中包括由於UAW汽車工人罷工結束使得汽車與零部件就業大幅增加3萬人.服務行業增加12.1萬人,其中醫療與社會服務增長9.3萬人,休閑酒店業增加4萬人.政府部門增加4.9萬人.但其他行業整體趨弱,多個行業出現就業下滑.比如,零售貿易大幅下降3.8萬人,臨時工下降1.4萬人.
11月失業率由3.9%意外降至3.7%,為7月以來最低.在10月勞動參與率降至62.7%後,11月勞動參與率再次回升至8-9月62.8%的水平,為疫情以來最高.此外,勞動/人口比由60.2%大幅升至60.5%,為疫情以來最高,顯示就業市場進一步恢復. 11月平均時薪環比增長0.4%,為7月以來最高,高於預期的0.3%,同比增速維持4%,符合預期.
整體而言,這份非農報告意味著經濟衰退的概率下降,符合美聯儲軟著陸預期.不過,就業增長主要由醫療和政府部門等逆周期行業推動,汽車工人罷工結束也助推就業增長,而其他行業普遍趨弱,或意味著未來就業增長將再度降溫.
我自己的看法, 數據不影響美國加息周期結束,明年降息的大局. 數據的波動只會影響降息的時間點,早一點(3月?)或晚一點(6月?),以及降息幅度,我自己認為明年降息100個基點是打底的降息幅度,能否再降多些就看未來的數據.
繼續收息股系列(6)
有些收息股是美國加息的受害股,相反,是美國降息的受惠股. 長江基建是美國加息的受害股,是美國降息的受惠股.
長江基建是港股市場派息記錄最好的公司之一, 自1996年上市以來, 股息每年都增加,連續26年了.


聯儲局發表俗稱「褐皮書」的最新地區經濟報告,稱最近數周美國經濟前景趨惡化,消費者嚴格限制開支,勞動力市場放緩,通脹增速被壓制。
美國聯儲局官員對通脹和加息的看法有分歧,亞特蘭大聯儲總裁博斯蒂克稱,對明年通脹持續下降更有信心,經濟可避免破壞性衰退,暗示局方已結束本輪加息周期。對於市場認為通脹處於朝着2%回落的軌道,里士滿聯儲總裁巴爾金持懷疑態度,不排除聯邦公開市場委員會再次加息可能性。克利夫蘭聯儲總裁梅斯特表示,通脹壓力緩和,局方可以更靈活決定利率政策方向。
我一直都認為美國國債息率曲線對利率有啟示作用。在8月份時發貼說美國鐵定明年降息。目前看,明年美國一定會降息,問題只是什麼時候開始降,以及降多少。
未來利率下行,給合港股夠癈的特性(癈有癈的好處,就是便宜,股息率高),會繼續收集收息股。

一直以來我在Facebook貼了很多數據,來說明美國高利率不可持續。
隨著美聯儲加息作用顯現,居民超額儲蓄逐漸耗盡,學生貸款恢復還款,美國消費者也開始勒緊褲腰帶過日子了,美國經濟增長最大引擎,消費正在熄火。
沃爾瑪CFO John Rainey表示利率上升和學生貸款恢復償付正在拖累需求.美國消費者對於價格也更為敏感,變得更傾向於在促銷期間消費,而促銷活動前後購買量都出現下降.
數據方面,美國11月11日當周首次申請失業救濟人數升至23.1萬,為8月以來最高,預期22萬,前周修正值21.8萬.截至11月4日當周,續領失業救濟人數升至186.5萬,為連續第8周上升,創2021年11月以來最高,預期184.3萬,前周修正值183.3萬人.
高利率對美國的影響越來越多浮現出來.
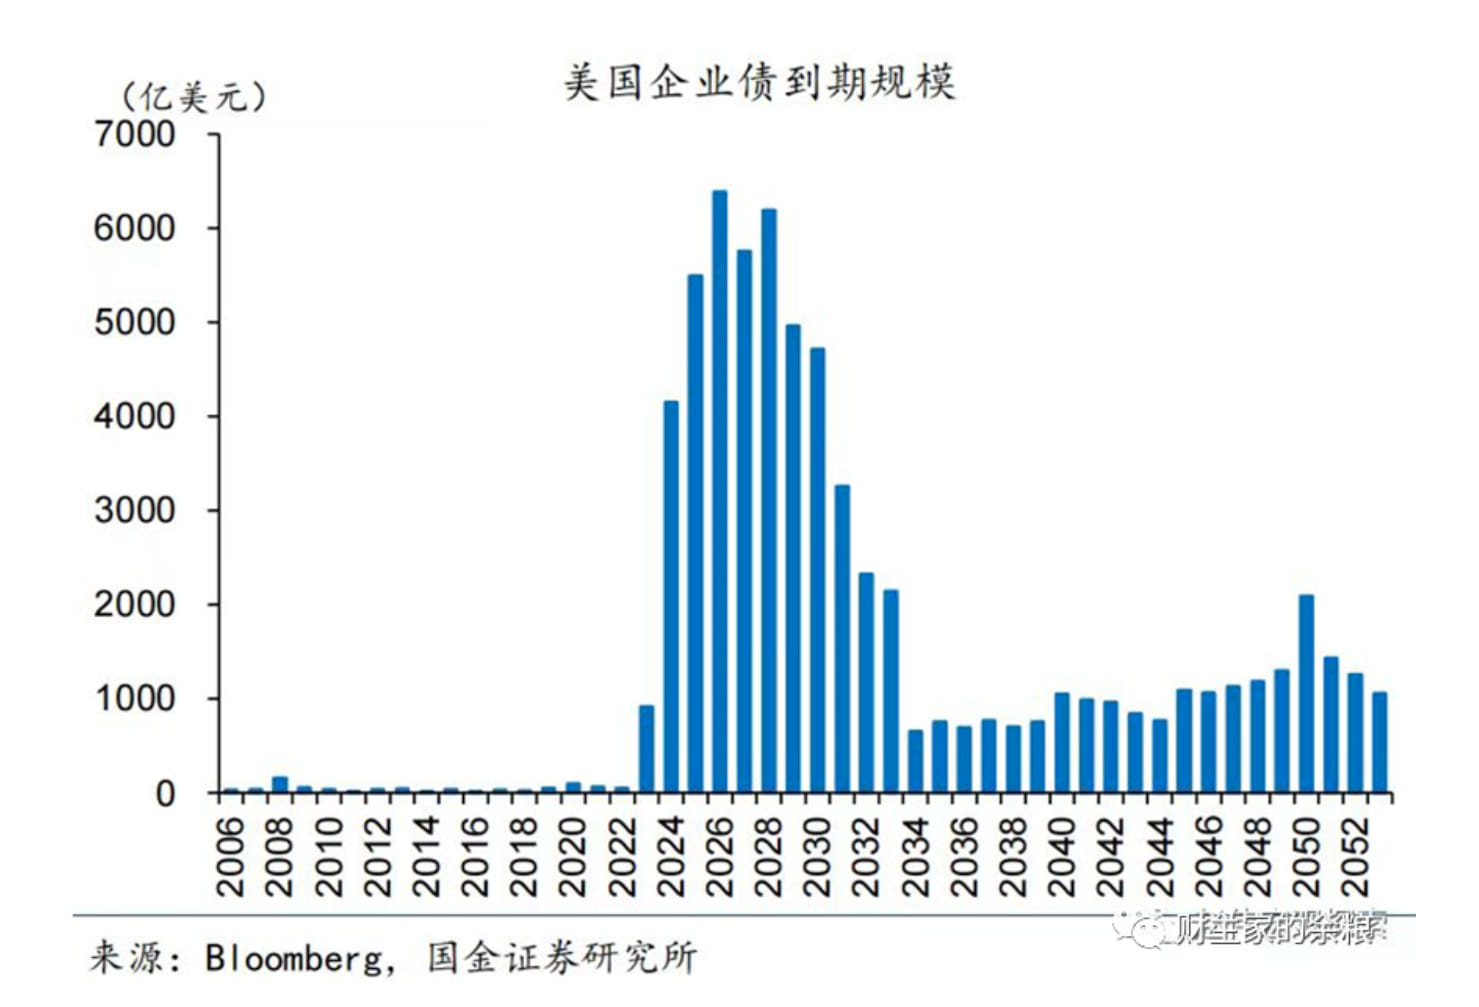
美國企業明年才開始進入還債的高峰期,再融資的利率肯定會提高很多,因此,美國企業面對高利率的考驗還沒到呀!如果不能借新還舊,下場可能跟內房一樣,違約了。
我仍然堅持美聯儲不會再加息了,這輪加息周期已經結束了。
中國太保管理層最近透露兩個信息是比較重要的。
第一,公司將按營運利潤進行派息。目前只有中國平安是採用營運利潤為派息的基準。由於營運利潤是撇除短期波動因素以及一次性非經營性因素,主要以剩餘邊際(新準則IFRS17稱為CSM)的攤銷為主,營運利潤相對比較穩定,也意味派息比較穩定,這也是中國平安派息比其它內險股穩定的主要原因。現在中國太保也說要採用營運利潤來派息,是好事。
第二,中國太保將會大力發展分紅險。為什麼分紅險那麼重要呢?因為傳統險的預定利率是3.0%,而分紅險的預定利率只有2.5%,目前中國10年國債收益率是2.7%左右,低於傳統險的預定利率,但高於分紅險的預定利率,意味分紅險基本上沒有利差損的擔憂。中國太保目標在3年內把分紅險在新業務的佔比提升到3分之一。未來內地壽險公司將會是誰在分紅險領先,誰就有負債端的優勢。中國太保又領先同業了。
內險板塊我的看法是,財險沒有利差損的擔憂,生意模式比較好, 因此, 2328和1339 近幾年股價表現還可以。壽險的話,中國太保改革效果最佳, 新華保險純壽險, 股權投資佔比最大, 對股市上漲的彈性最大。
看到葳言大意有嘉賓說美國高利率(比如美國10年國債收益率5%)會維持4,5年之久. 我自己是不太認同. 高利率對美國的影響已經開始浮現出來, 美國政府,企業, 以及個人受到利息支出壓力越來越大. 美國10年國債收益率5%或以上是不可持續太久.
我喜歡用數字說話.對上一次美國10年國債息率在5%水平是在2007年, 當時聯邦政府債務水平是不到9萬億美元. 現在是超過32萬億美元, 今年第三季聯邦政府利息支出是9813億美元, 2007年第三季是4141.6億美元. 今年9月份美國個人利息支出是5396億美元, 2007年9月份只是2965億美元. 美國企業之前發的低利率債未來會陸續到期, 利息支出會繼續上升, 甚至可能發不到新債還舊債,債務違約. 所以, 高利率對美國的影響現在才開始漸漸浮現出來, 不要太早下判斷美國可以支撐高利率4,5年那麼長時間.
昨天美聯儲一如市場預期暫停加息,維持聯邦基金目標利率在5.25%至5.5%區間,為連續第二次暫停加息. 雖然在新聞發佈會上,美聯儲主席鮑威爾表示,美聯儲可能需要進一步加息,但我認為不需要對這句話太認真, 這句話其實相當於碰到同事說一句”得閑飲茶”. 我仍然認為美聯儲這輪加息週期已經結束. 美聯儲不會再加息了, 這裡指的是美聯儲不會加聯邦基金目標利率, 至於美國國債收益率, 比如美國10年國債收益率, 那是另一回事, 美國10年國債票面利率coupon rate是固定的, 不受美聯儲加息影響, 美國10年國債收益率的上升或下跌是因為債券價格上升或下跌. 而美國國債價格上升或下跌受多方面的因素影響, 最近主要受供需關係影響.
這次新聞發佈會上有以下2點值得注意:
(1)在被問及9月點陣圖的有效性時,鮑威爾暗示9月點陣圖顯示的年內再加息一次的預測可能由於近期金融條件的收緊而不再具有指導意義.
(2)鮑威爾表示,美聯儲加息效果正逐漸顯現,但經濟之所以仍如此強勁,是因為許多債務仍鎖定在較低利率,然而,當這些債務到期再融資,融資成本將大幅提高並對經濟產生負面影響,這一過程需要時間.
此外,昨天美國財政部公佈11月到明年1月的發債計畫.其中,11月共計畫發債1120億美元,低於市場預期的1140億美元. 另外,財政部將2年期,5年期國債發行規模每月增加30億美元,3年期國債每月增加20億美元,7年期國債每月增加10億美元.而對於市場關注的長期國債,財政部將10年期,30年期國債發行增量分別由30億降至20億美元,20億降至10億美元.這是非常明顯的救市信號.因為, 最近美國長期國債收益率上升的原因是價格下跌, 價格下跌的原因是供應太多, 需求不足, 現在財政部下調長債發行增量,是對症下藥.


中國太保今年的業績是不能用來比較去年的業績,因為口徑不同,同比沒有意義。
原因是今年的業績同時採用新的保險合同會計準則IFRS17,以及新的金融工具會計準則IFRS9。雙雙採用新準則之下,中國太保今年前三季股東淨利潤是231.49億元。
2022年同期採用舊會計準則的股東淨利潤是202.72億元。
中國太保把2022年前三季的業績用新會計準則重新計算,但是大家要知道,中國太保重新計算2022年業績時,只是部分採用新準則,具體來說,只採用新的保險合同會計準則IFRS17,但沒有採用新的金融工具會計準則IFRS9,採用部分新準則的情況下,2022年前三季的股東淨利潤從原本的202.72億元上調到306.71億元。
結果是,2022年前三季的利潤,無論是採用舊準則的202.72億元,或者是採用一半新準則的306.71億元,口徑跟2023年是不同的,根本不應該用來做比較,就算比較了也沒意義。

港股幾乎只剩下收息功能。利用港股便宜的優勢,收集收息股。
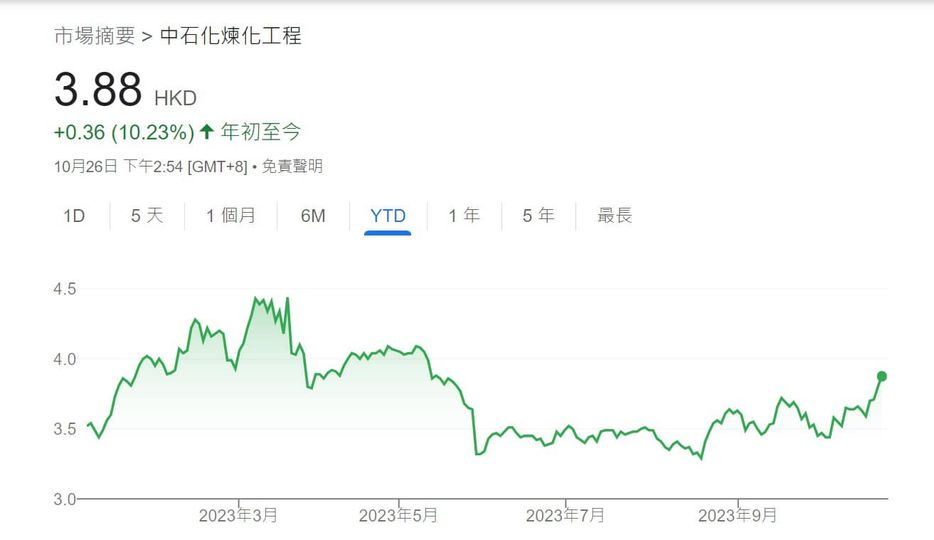
收息股的選股條件。第一,股息率至少要高過美國國債收益率,6%是最低門檻。
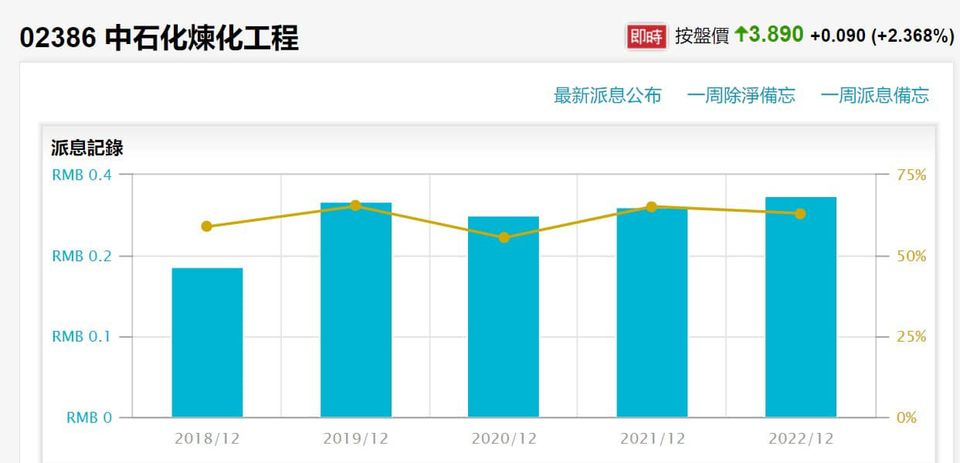
第二,派息記錄良好。
第三,高股息率不是因為股價下跌,所以要看近三年的股價表現。
如果能滿足以上條件,應該不會太離譜吧。
之前講過,所謂的美國加息,是指美聯儲加聯邦基金目標利率。美聯儲不是加美國國債利率。事實上,已經發行的美國國債的票面利率coupon rate 是不會變的。
美國1年期或以下的國債稱為treasury bill, treasury bill 是沒有票息的,也就是說,買treasury bill 是沒有利息收的。買treasury bill 的收益主要來自於買價有折扣,以低於票面值買進,到期拿回票面值,差價就是你的收益。
2021年底美國1年期國債收益率只有0.73%。方便計算就用1%,假設你在2021年底以99元買入1年期美國國債。然後,美聯儲在2022年瘋狂加息,2022年底,1年期美國國債的收益率上升到4.73%。但這對於在2021年底買入國債的人是不會受益的,2022年到期你仍然只拿到100元,你的收益仍然只有1元的差價。美國政府不會因為美聯儲加息而增加利息支出,因為國債的票息是固定的,不受美聯儲加息影響。
當然,實際上,也會有影響,比如在2022年底美國政府再發1年國債的時候,由於市場的收益率已經上升到接近5%,美國政府賣100元票面值的1年期國債只能收到95元,比2021年同期少了4元。這也是為什麼美國需要增加發債, 第一是因為財赤. 另外, 因為債息上升, 每賣100元債劵收到的錢減少了, 因此要增加發債. 以前1年期債息1%, 每賣100元債劵收到99元. 現在 1年期債息5%, 每賣100元債劵只收到95元, 單單借新還舊再融資已經要多發債. 長債供應過多, 供過於求, 債券價格下跌, 會導致債息上升, 就像房屋一樣, 房屋供過於求, 房價自然也會下跌.
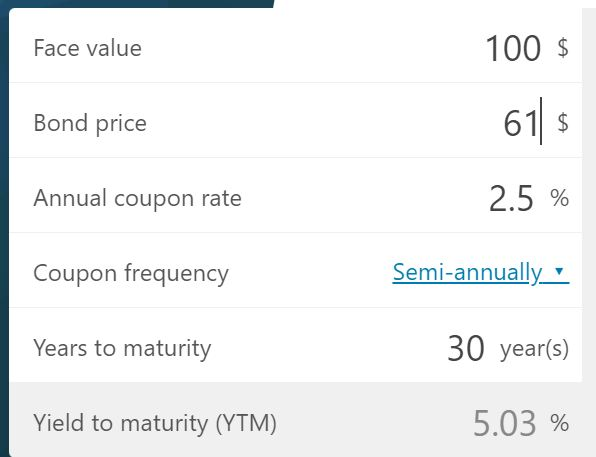
最近美國30年國債收益率(yield to maturity)已經升上5%, 簡單計算, 假設coupon rate 是2.5%, 你以61元買進, 每年收到債息是100X2.5%(記住: 不是100X5%, 因為coupon rate 是2.5%, 不是5%) = 2.5元, 以成本61元計算, 每年債息回報率是2.5/61=4.1%, 低於yield to maturity 5%的差額要靠票面值收回, 因為30年期滿後你可以收到100元, 差額39元, 就是補償未到期前每年債息回報率與yield to maturity 的差額. 美聯儲加息不會令到你每年收到的債息增加.
不過, 要注意, 一旦美國30年國債的yield to maturity 繼續上升, 債券債格是會下跌的. 比如, 當30年國債的yield to maturity進一步升到6%左右, 債券債格會跌到51元左右, 比原成本61元跌了接近10元. 因此, 除非你真的打算持有到期(可能長達30年!), 否則, 就要做好承受價格波動的準備.
傳媒一直都講美國加息, 但沒講清楚美國加息是什麼意思. 所謂美國加息, 講的其實是美聯儲提升聯邦基金目標利率. 但影響美國長債息率的因素不只是美聯儲提升聯邦基金目標利率這個單一因素.
美聯儲11月不會加聯邦基金目標利率, 12月大概率也不會再加聯邦基金目標利率, 但最近美國10年和30年國債收益率仍然繼續上升, 顯然, 美國長債息率上升不是因為美聯儲還要加息。美聯儲加的是聯邦基金目標利率,美聯儲不是加美國國債息率。因此,就算美聯儲停止加聯邦基金目標利率,美國長債息率也可能繼續上升,這才是最難搞的。

美聯儲總資產自2022 年4 月量化寬鬆高峰以來減少了1.01 萬億美元,至7.96 萬億美元,為2021 年6 月以來的最低水平。光是 9 月份,總資產就減少了 1,460 億美元。目前總資產已較高峰下降11.3%.
截至 9 月底, 美聯儲持有國債佔國債總額的百分比已降至 14.7%,低於高峰時的 19.1%。佔比的下降一方面是由於美聯儲資產負債表上的國債因為縮表下降,另一方面, 海嘯式新發行國債導致美國債務總額大幅躍升至33.4萬億美元的綜合結果.
現在美國最大的問題是,它要增加發債,但外國買家減少,美聯儲因為要縮表,也不買,買家少了,供應增加,供需失平衡導致利率上升, 好難搞.
最後簡評一下美國週五的數據.
美國9月非農就業人數增加33.6萬,創1月以來新高,是預期17萬的近兩倍,並超過彭博調查所有經濟學家預期。但是, 我認為這不足以支持美聯儲在11月加息. 這裡再講一次, 不加息是指美聯儲不會在11月的FOMC 會議上調聯邦基目標利率水準, 但美國長期國債息率仍然會波動, 因為目前影響美國長期國債息率更多是供需關係.
就業數據分行業看,商品製造行業增加2.9萬人,其中製造業增長1.7萬,為去年10月以來最高, 這可能是拜登推動製造業重回美國的原因;建築業增長1.1萬,為4月以來最低, 估計原因是美國房貸負擔能力創1984年以來新低。服務業增加23.4萬,其中休閒酒店業增長9.6萬人,貢獻了整體就業增長的近30%,顯示服務業的強勁需求推動就業持續增長。而受科技行業裁員影響,資訊科技行業減少5千人,為連續第5個月下降。最後,政府就業增加7.3萬人。
此外, 9月失業率維持3.8%。就業不足率由7.1%小幅降至7%。由於9月新增勞動人口僅9萬人,因此勞動參與率維持62.8%,為疫情以來最高。勞動/人口比連續第3個月維持疫情以來的高位60.4%不變。
9月平均時薪環比增長0.2%,低於預期的0.3%,與8月增速持平,而同比增速由4.3%放緩至4.2%,為2021年6月以來最低,低於預期的4.3%。平均時薪環比同比增速均低於預期,同比增速持續放緩顯示工資壓力降溫。


美國高利率對美國自己的影響有滯後, 但已經漸漸浮現出來. 因此, 我自己的判斷,美國加息周期已經完畢,今年不會再加。明年會降息,但什麼時候降,降多少,明年先算。
不過,大家要明白,美國所謂的加息或降息,指的是聯邦基金目標利率,相當於美國銀行的隔夜同業拆息利率。
聯邦公開市場委員會(Federal Open Market Committee,FOMC)會對聯邦資金利率設定目標區間,稱為聯邦基金目標利率 (Fed Funds Target Rate)。FOMC 通常每年舉行8次確定聯邦基金目標利率的會議. 當實際利率偏離目標利率,聯邦儲備局會透過公開市場操作,確保利率維持在目標區間內. 實際上, 聯邦基金有效利率每天都是浮動的,每天都可以不同的. FOMC 只能致力通過 公開市場操作 把它控制在接近聯邦基金目標利率.
而對股票市場,或者金融資產定價的基準利率,是美國10年國債收益率。
但問題是,美國10年國債收益率不是美聯儲控制的,美國10年國債收益率的高低,受很多因素影響,美聯儲加不加聯邦基金目標利率只是其中一個因素。目前美元10年國債收益率是4.73%,遠低於美國聯邦基金目標利率的5.5%。
因此,就算美聯儲不再加聯邦基金目標利率,美國10年國債收益率仍然可以上升的。