國企內房銷售大增, 民企內房銷售萎縮.
沒有銷售就沒有拿地,沒有拿地就更沒有銷售. 進入惡性循環, 最終只有退埸.

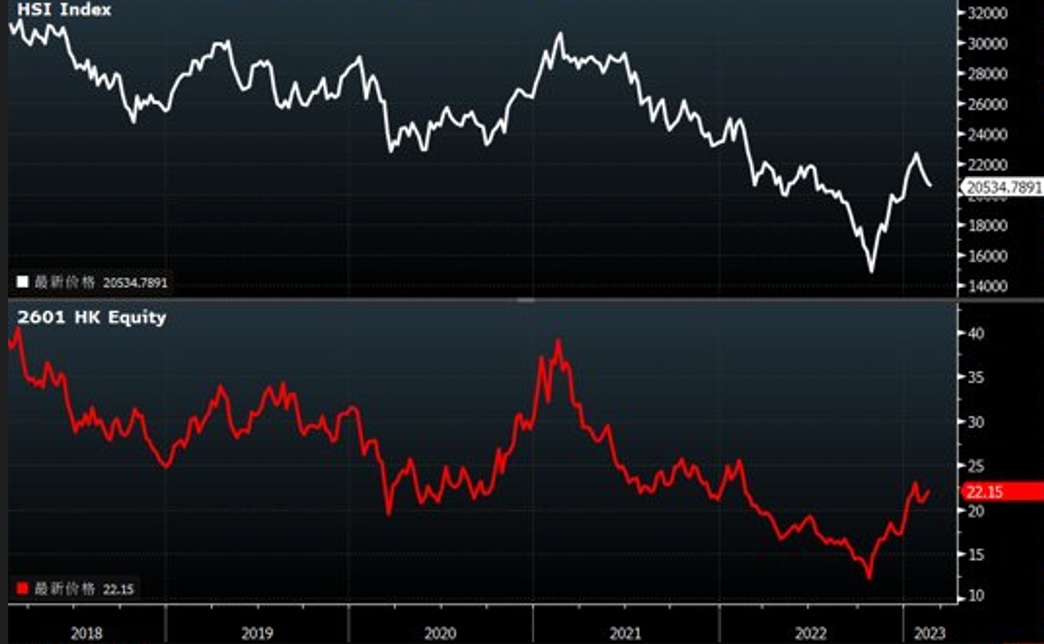
中資壽險股有很強的beta屬性,股價走勢基本上跟中國10年國債息率,以及股市走勢,趨勢上是一致的.
至於中資壽險股的alpha方面,就要看各家在負債端的表現.
從今年各家中資壽險股的股價表現, 大家其實也可以看到哪一家是有alpha的, 核心差異就是誰能在負債端首先跑出來.

再補充一點,目前內險股,除了中國平安已經採用IFRS9 之外,其他都還未採用I9。舊會計準則對金融資產的處理方法有3種:
第一種是持作交易用途,每年需要按公允價值重估,重估損益進入利潤表。
第二種是可供出售AFS,每年也需要按公允價值重估,但重估損益不進入利潤表,只進入資產負債表裡面的其它綜合收益OCI。
第三種是持有到期HTM,通常是債劵投資。HTM 也不需要按公允價值重估,因此,債券的價格變動對歸類為HTM的債券沒有影響。對HTM 有影響的是債劵的買入價格。比如,保險公司以90元買入面值100元10年後到期的債劵,並把這個債劵歸類為HTM。由於折讓10元買入10年後到期的債劵。因此,每年這個債劵的帳面值會增加1元,也就是一年後債劵帳面值是91元,兩年後是92元,10年後剛好是100元。
由於持作交易的金融投資佔比通常不多,因此,舊準則之下,重估損益對內險股的盈利波動相對影響算是不太大的。
但採用IFRS9 之後,金融資產重估損益對利潤表的影響會比較大,這是投資內險股的投資者需要留意的地方。
幸好,非投資方面的波動,比如精算假設變動導致負債的變動,新準則之下,這些波動會被CSM 吸收,然後每年逐步攤銷到利潤表,降低利潤表的波動。
保險股從2023年開始要採用新的會計準則IFRS17. 現在簡單介紹一下.
IFRS17 = IFRS 9 + IFRS 15
IFRS 9 核心就是以公允價值對金融資產進行計量, 意思是帳上的金融資產要反映當前的公允價值. IFRS 9 主要有3種方法: FVTOPL(公允價值損益進入利潤表), FVTOOCI(公允價值損益進入資產負債表表), 攤餘成本法.
IFRS15 核心是收入的確認應當與向客戶提供服務或交付商品相互匹配. 舉例, 躉繳保費舊準則是全額計入當年的收入,但其實相對應的服務是分攤未來幾年甚至幾十年提供的,因此, 躉繳保費的本質上是尚未提供服務的負債,新準則會攤分每年隨著服務的提供逐步確認收入. 保險公司每收到一筆保費,其實是增加未來需要提供服務的負責, 提供服務之後負債會下降,就可以確認為收入.
在這個過程中, 如果有投資成份, 也就是說,不管什麼情況下都要付給客戶的錢, 要從負債踢除出去. 在提供服務的時候確認服務的部份, 儲蓄的部份是要拿掉的.
IFRS17 新準則下保險合同負債 = 未來現金流出的最佳估計數(BEL)+風險調整(RA)+合同服務邊際(CSM)
未來現金流出的最佳估計數(BEL): IFRS 17規定保險負債的履約現金流量需要反應現時的利率水平, 因此, BEL的計算要使用報告日的無風險利率曲線, 曲線向下, BEL上升, 曲線向上, BEL下跌.
風險調整(RA): 只包含非經濟風險的風險補償. 非經濟風險就是非財務風險的意思
BEL + RA = 履約現金流負債(FCF, Fulfillment Cash Flow)
CSM: 合同服務邊際是指於保單初始確認的時候預測它未來可能賺取的利潤.
舉例: 當保險公司收到保費100元的時候,此時保險負債為100. 如果預計未來現金流出的最佳估計數(BEL)是60元, 風險調整(RA)是10元, CSM 就會=30元, 這是保單未來預計會賺得的利潤.
新準則下合同負債的變化:
BEL (現金流折現值)的變化: 舊準則採用的750天利率曲線會被當前利率曲線取代.過去幾年利率往下行,750 天曲線趨勢向下, 750天曲線高於當前利率, 新準則採用當前利率,意味折現率下降,會造成BEL上升.另外,舊準則沒有對保底支付這部份負債的時間價值做估值,未來這塊要做估值,會增加BEL.
RA(風險調整):新準則下,RA踢除經濟風險的不利偏差,只考慮非經濟風險, 死亡率, 費用率等,RA會下降
因此, 新準則下, 大概率BEL會上升, RA會下降.
新準則下, CSM採用滾動計量的方法, 然後逐年攤銷至每年的收入.如果未來服務相關負債發生變化,包括精算假設變更或者償付經驗發生偏差造成未來現金流變化,需要對CSM餘額進行調整. 也就是說, CSM和履約現金流負債 (FCF)是有一個互動的關係. 由於CSM 吸收與未來服務相關的變化,當前的利潤會更穩定,減少利潤表的波動.
新準則4大核心變化:
核心變化一: 採用合同服務邊際後續計量法, 承保利潤更穩定.
新準則下, 合同服務邊際吸收當期部份經驗偏差(真正賠付和精算假設的差異)以及非經濟假設變化(精算假設調整)的影響, 後續隨著服務的提供逐步釋放
合同服務邊際計量方法將減少當期經驗偏差以及非經濟假設變化對當期損益表的影響, 降低利潤表的波動性.
核心變化二: 新準則引入浮動收費法(VFA), 更能反映負債與資產回報的相關性,資產端和負債端的一些變動可以相互抵消的,可以消除一些會計上的錯配, 淨資產和利潤更穩定, 降低利潤表的波動性.
核心變化三: FCF(Fulfillment Cash Flow履約現金流)負債評估利率採用報告日的市場利率,這會增加淨資產和利潤的波動.新準則給予其他綜合收益(OCI)選擇權,把利潤表中的負債成本鎖定,使得利潤穩定, 降低利潤表的波動性.
核心變化四:保費組成部份中投資成份將從收入中被剔除,預計行業收入降幅在60-70%,但由於收入與支出匹配的原因,支出也會相應大降.
保險收入隨著保險合同服務的提供逐年確認, 與保費繳費期無關. 收入確認從繳費期轉為保障期. 收入確認期限拉長, 也是導致每年收入下降的原因.
總結: 新準則下, 保險公司的負債計量結果更接近報告日的公允價值, 保險公司的合同服務邊際結果更接近當前時點保險公司實際的未賺利潤.
新準則要求保險公司將變化分為過去服務相關, 當期服務相關, 未來服務相關. 其中, 未來服務相關服務相關服務相關服務相關的調整, 比如非經濟假設的變化,將體現在CSM中, 不再直接反應在當期利潤表中. 意味以後不會再出現因為調整精算假設,增加計提準備金導致淨利潤下跌的情況.


內險股的一些分享, 一己之見, 不一定對.
內險股,包括中國平安, 中國人壽, 中國太保, 新華保險, 中國太平股價已經低迷幾年了. 今年是否有機會呢?
首先我們要明白導致內險股這幾年低迷的因素, 然後看這些因素有沒有發生變化, 就可以判斷今年是否有反轉的機會.
我總結幾個導致內險股這幾年股價低迷的因素:
負債端方面:
(1)代理人紅利的消失.
(2)內險行業向保障型轉型的陣痛.
(3)儲蓄型產品的銷售受到內地經濟下行的影響.
3個因素綜合起來影內險股的新單保費和新業務值進行下行趨勢.
資產端: 中國10年國債息率下行, 疊加股市疲弱, 投資收益下跌導致市場對內險股利差損的擔憂, 這個利差損的擔憂體現在目前港股市場的內險股(除了中國平安)的股值都在1倍PB以下.
接下來進一步展述觀點.
首先要明白保險公司如何賺錢.
賣一張壽險保單, 保險公司採用精算假設計算出壽險準備金, 稱為最佳估计責任準備金, 也就是受保人一旦出事時應該要賠多少錢. 但即使是最佳估计, 都可能計錯數, 因此, 保險公司再保守一點, 額外再計多一個叫做风险边际, 那麼,保險公司賺什麼呢? 就是剩餘邊際. 簡單講, 保險公司賣一張保單收到的保費, 加上運用保費投資的收益, 會變成3樣東西, 第一是最佳估计責任準備金, 第二是风险边际, 第三是剩餘邊際. 到真正發生賠償的時候, 最理想的情況是最佳估计責任準備金已經足夠賠償, 這樣保險公司就賺风险边际+剩餘邊際. 正常情況是最佳估计責任準備金+风险边际 已經足夠賠償, 這樣保險公司就賺剩餘邊際. 最壞的情況是最佳估计責任準備金+风险边际都不夠賠償, 這樣保險公司要動用剩餘邊際去賠付, 那就可能白做了.
大家要明白最佳估计準備金, 风险边际, 剩餘邊際, 都是精算假設計算出來的, 精算假設包括投資回報率, 死亡率, 發病率,退保率等等,假設和實際發生是會有偏差的.
總結來說, 保險公司賺錢主要來自剩餘邊際的釋放. 剩餘邊際就像一個水池, 入水是新保單, 出水是賠償發生. 如果入水的增速多過出來的增速, 未來盈利增長就有保障.
明白保險公司如何賺錢之後, 就知道保險公司的核心是看新業務價值(NBV), 就是新保單的銷售.
以中國平安為例:
2004年6月上市 時代理人數 只有十幾萬人
2006年代理人數20.5萬人
2015年代理人數87萬人, 增長36.9%, NBV 增長40.4%
2016年代理人數111萬人, 增長27.6%, NBV 增長32.2%
2017年代理人數138.6萬人, 增長24.8%, NBV 增長 32.6%
2018年代理人數141.74萬人, 增長2.3%, NBV 增長 7.3%
2019年代理人數123.28萬人, 下跌13.02%, NBV 增長 5.1%
2020年代理人數116.69萬人, 下跌5.35%, NBV 下跌 34.7%
2021年代理人數87.76萬人, 下跌24.79%, NBV 下跌11.7%
這些數字的啟示是什麼呢? 新業務增長靠代理人紅利已經結束
什麼是代理人紅利? 新代理人任職, 自己買一張保單, 也叫家人買幾張保單, 再叫親朋戚友買幾張保單, 一個新人就算什麼都不懂, 也能為保險公司賣出一堆保單, 就算一兩年後無以為繼離職了, 不要緊, 因為走了一個,會來多兩三個, 只要每年新來的代理人數是超過離開的, 代理人數持續增長, 保單也會持續增長. 這就是代理人紅利.
另外, 以前主要賣理財型保單, 銀碼大, 而且容易賣. 開個2,3百人的介紹會, 只需要講最重要的回報率是多少, 客戶就會買保單.
後來行業轉型賣保障型, 每張保單金額少很多,又難賣. 保障型屬於消費性質, 遇上內地經濟唔好, 很受影響.
至於資產端, 看看近幾年中國10年期國債息率和股市的表現就明白為何市場擔心內險股會有利差損.
那麼這些因素今年有發生變化嗎?
首先, 銷售端方面, 代理人的清理已經進行幾年了, 差不多出清了, 能夠存留下來的老人, 都是相對比較優秀的代理人,活動力已經出現提升跡象了. 防疫方面就更容易明白了, 最有效的保險銷售是需要線下進行,以前動不動就封控, 非常影響銷售活動, 當然也影響居民的收入. 現在內地基本上放開了, 線下銷售活動不再受封控影響了.
另外, 在產品競爭方面, 資管新規2022年正式實施, 銀行的理財產品不再剛兌和保本, 去年銀行理財產品有多慘大家都知道. 現在合法提供保本儲蓄型產品只有保險公司了(當然, 還有銀行存款也是保本的). 所以, 保險公司產品的競爭格局在資管新規之後發生了變化.
至於資產端方面, 目前中國10年國債收益率已經回升到2.96%, 今年很有機會升到3%, 由於國債利息是免稅的, 3%國債收益率相當於稅前收益率4%, 今年股市(A股和港股)很大機會是上漲的. 如果股市上漲10%, 假設保險公司的投資資產有10%投入股市, 就可以於貢獻1%的回報, 那麼債市+股市就可以貢獻5%的投資收益,目前大部份內險股的投資精算假設是5%, 也意味利差損的憂慮可以消除了.
以上就是今年我看好內險股的核心原因. 因為行業格局的確發生變化了.
維持之前的判斷, 內地支持房地產的政策會一直出台, 直到有效果為止.
昨天央行,銀保監會聯合召開主要銀行信貸工作座談會,明確提出改善優質頭部房企資產負債表的具體內涵.提出四措並舉的手段:
(1)資產啟動:對應房企存量資產的盤活,這一方面需要金融手段通過增量融資和重組並購等多種手段盤活房企存量土儲,另一方面也需要需求端政策配合來增強去化,遠期或也可期待資產證券化等工具釋放優質項目價值.
(2)負債接續:對應專業信用增進機構的增信支持,部分債券的合理展期,避免出現一致性抽貸斷貸等.
(3)權益補充:對應地產第三支箭,通過股權融資給優質房企補充權益資本,優化融資結構.
(4)預期提升:既包括提升金融機構的信心,更主要也包括提升購房人對於房地產市場和房企交付的信心,這需要需求端和保交付政策的協同發力.
個人估計2023年內地會拼經濟,拼經濟主要是拼消費,而房地產現在也歸類為消費。
個人今年投資表現很差,可以放棄了。
開始為明年做部署。15%定期存款1月份到期,銀行開出條件是超過5厘,這部份我應該會續期。
剩下的85%已經部署好了。6成是物管板塊,4成是保險板塊。內險股已經調整5年了。負債端明年有機會見底,投資端明年股市,指A股和港股,可能苦盡甘來。